Abra quase qualquer app de faturamento moderno e o cadastro parece menos um editor de documentos e mais um pedido de conta em banco. Pedem o número de registro da empresa, verificação da conta bancária, aceite dos termos do Stripe Connect e configuração do processamento de cartão antes mesmo de você digitar o primeiro item.
Por que tantos apps de fatura empurram o processamento de pagamento goela abaixo? Porque as empresas de software ganham margens consideráveis quando seus clientes pagam com cartão de crédito. Mas, para consultores independentes, desenvolvedores remotos e freelancers internacionais, o processamento embutido costuma gerar custos desnecessários, bloqueios de conta e burocracia de conformidade.
O problema: apps de fatura que forçam o processamento de pagamento
Plataformas como Invoice Simple, Wave e Square mudaram o modelo de negócio para o processamento de transações. Quando o app de fatura controla o meio de pagamento:
- Configuração obrigatória do gateway: você não consegue gerar nem enviar uma fatura até sua conta de recebimento passar pelas verificações automáticas de identidade (KYC).
- Desconto automático de 3%: se um cliente paga uma fatura de projeto de US$ 4.000 com cartão corporativo, o gateway tira automaticamente de US$ 120 a US$ 160 em taxas.
- Retenções e bloqueios arbitrários: se você fatura um valor maior que o normal para um cliente novo, os processadores costumam reter o dinheiro de 7 a 21 dias úteis para verificação.
- Exclusão geográfica: se você mora no Paquistão, nas Filipinas, na Nigéria ou na Argentina, plataformas presas ao Stripe ou ao Square simplesmente não deixam você receber.
Quem não precisa de processamento de pagamento embutido?
Separar a fatura da cobrança é prática comum em serviços profissionais de alto valor. Você não precisa de um processador integrado se estiver em algum destes grupos:
- Quem recebe por transferência bancária: você cobra por ACH nos EUA, SEPA na Europa, BACS no Reino Unido, Pix no Brasil ou transferência bancária no seu país.
- Prestadores remotos internacionais: você recebe por Wise, Payoneer ou contas em várias moedas.
- Consultores com contratos mensais e clientes de confiança: você cobra com prazo de 15 ou 30 dias e o contas a pagar das empresas paga só por transferência ou cheque.
- Profissionais preocupados com privacidade: você não quer agregadores de pagamento de terceiros vasculhando sua lista de clientes ou suas transações.
O custo real do processamento de cartão (as contas)
Veja quanto dinheiro você abre mão quando o app de fatura passa automaticamente os pagamentos dos clientes por um processador de cartão integrado:
- 01Com US$ 2.000/mês faturados: 2,9% + US$ 0,30 por fatura custam cerca de US$ 60/mês, ou US$ 720/ano.
- 02Com US$ 5.000/mês faturados: o processamento custa cerca de US$ 150/mês, ou US$ 1.800/ano.
- 03Com US$ 10.000/mês faturados: o processamento leva cerca de US$ 300/mês, ou US$ 3.600/ano, direto da sua margem.
Em três anos de trabalho freelance em tempo integral, isso representa de US$ 2.000 a US$ 10.000 em taxas, o equivalente a comprar um computador de ponta novinho ou bancar um mês de viagem internacional.
O que você ganha separando a fatura do pagamento
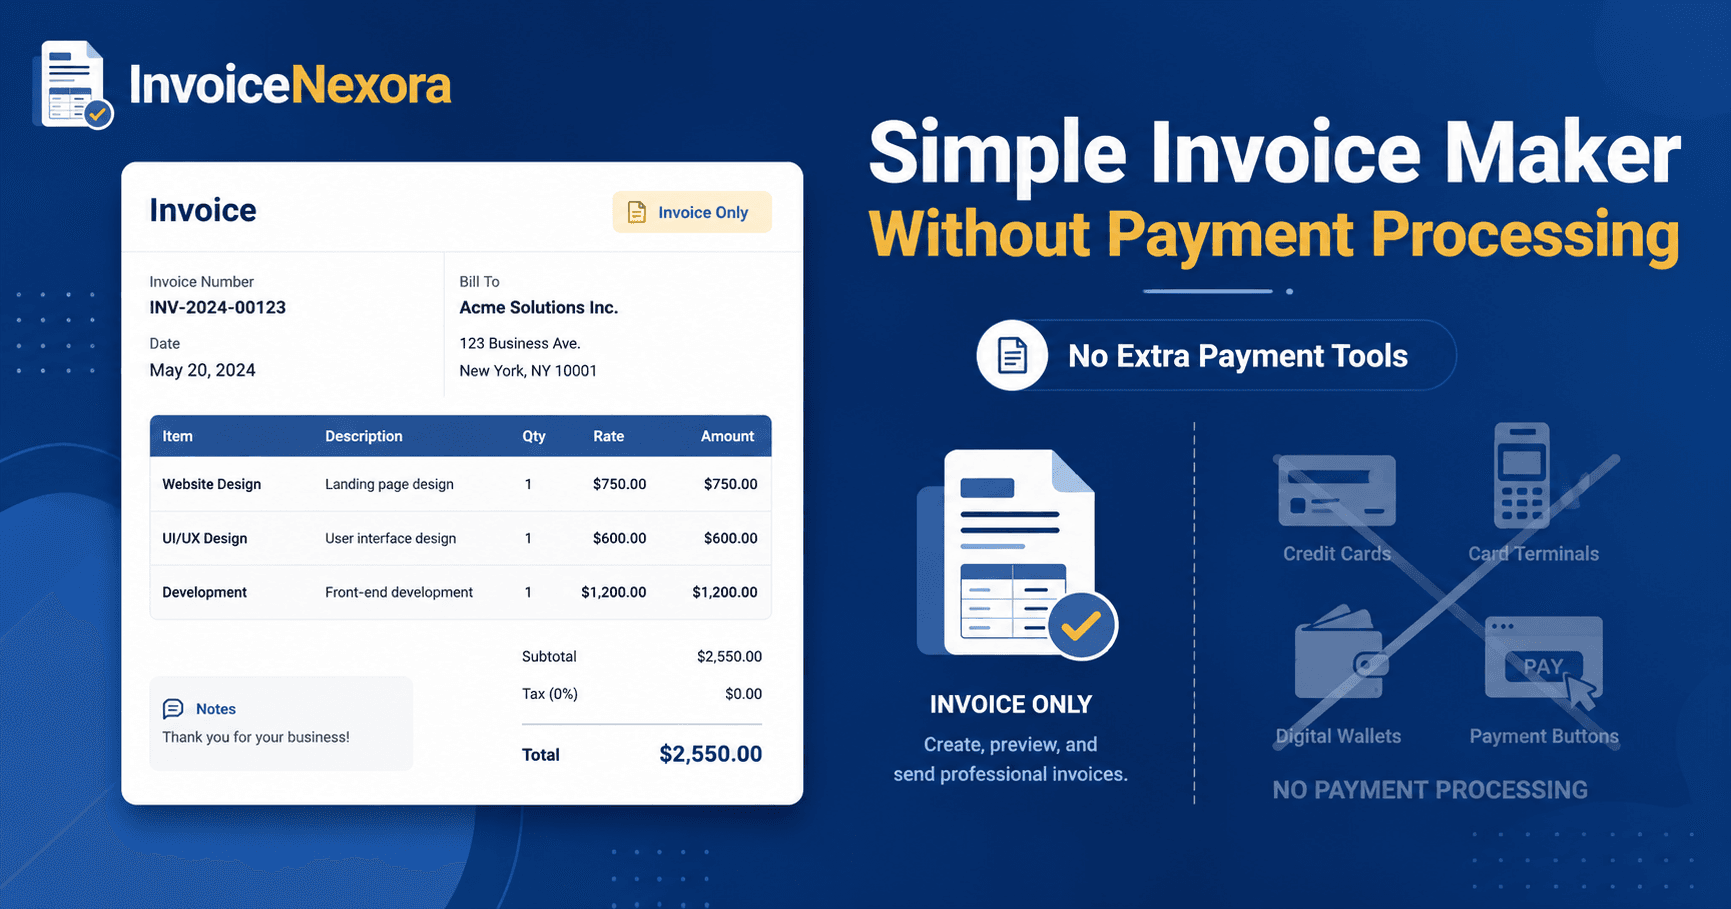
Quando você usa um emissor só de faturas como a InvoiceNexora, seu fluxo de trabalho fica muito mais simples:
- Nenhuma burocracia de verificação: nada de enviar passaporte, conta de luz ou CNPJ só para fazer um rascunho de fatura.
- Você fica com 100% do pagamento: quando um cliente transfere US$ 3.000 por ACH ou SEPA, os US$ 3.000 inteiros caem na sua conta.
- Máxima flexibilidade para o cliente: você oferece várias formas de pagamento no rodapé da fatura (por exemplo, usuário da Wise, IBAN, link do PayPal.me, chave Pix ou carteira cripto).
- Rapidez: faça, personalize e exporte uma fatura em 90 segundos, sem esperar sincronização de gateway ou aprovação de conta.
Como mostrar as instruções de pagamento direto na fatura
Na InvoiceNexora, você define instruções de pagamento padrão na seção Observações ou Condições de pagamento, e elas aparecem automaticamente em todos os modelos de PDF:
- Para clientes dos EUA (ACH): 'Pagamento por depósito direto ACH: Banco: JPMorgan Chase | Routing: 123456789 | Conta: 987654321 | Nome: Abubakar Raza Consulting'.
- Para clientes da Europa e do Reino Unido: 'Pagamento por SEPA/BACS: IBAN: GB29NWBK60161331926819 | BIC/SWIFT: NWBKGB2L'.
- Para usuários da Wise no exterior: 'Pague direto por transferência Wise para: payments@yourdomain.com ou wise.com/pay/me/yourhandle'.
- Para carteiras digitais: 'Pagamentos por PayPal aceitos em paypal.me/yourfreelancehandle (selecione Amigos e família ou cubra a taxa)'.
Quando você DEVE usar um app com processamento de cartão embutido?
Para ser justo e transparente, o processamento de cartão integrado tem valor em alguns contextos específicos:
- Serviços de emergência em campo: se você é chaveiro de emergência, mecânico móvel ou técnico de ar-condicionado residencial na frente do proprietário, receber por cartão na hora com o celular é essencial.
- Compras por impulso de consumidores: se você vende serviços baratos para consumidores que não querem abrir o app do banco, um botão de pagamento por cartão aumenta a conversão imediata.
Mas, se você presta serviços profissionais, B2B ou freelance, um emissor de faturas sem processamento de pagamento economiza milhares de dólares e mantém o controle total do seu dinheiro.
Baixe o app
Envie faturas profissionais com a sua marca em menos de um minuto.
Faturamento pelo celular para freelancers e pequenas empresas. Modelos, clientes, várias moedas e acompanhamento claro dos pagamentos — tudo pelo celular. Este artigo é só o plano. O app é o atalho.