Abre casi cualquier app de facturación moderna y el proceso de alta parece más la solicitud de una cuenta de comercio bancaria que un editor de documentos. Te piden datos de registro de la empresa, verificar tu cuenta bancaria, aceptar las condiciones de Stripe Connect y configurar el cobro con tarjeta antes de poder escribir el primer concepto.
¿Por qué tantas apps de facturas te imponen una pasarela de pago? Porque las empresas de software ganan un margen considerable cuando tus clientes pagan con tarjeta. Pero para consultores independientes, desarrolladores en remoto y autónomos que trabajan con clientes de otros países, la pasarela integrada suele traer gastos innecesarios, retenciones de fondos y trabas de cumplimiento.
El problema: apps de facturas que te obligan a usar su pasarela de pago
Plataformas como Invoice Simple, Wave y Square han orientado su negocio hacia el procesamiento de pagos. Cuando una app de facturas controla el cobro:
- Configuración obligatoria de la pasarela: no puedes generar ni enviar una factura hasta que tu cuenta de comercio supera las verificaciones automáticas de identidad (KYC).
- Descuento automático del 3 %: si un cliente paga una factura de $4.000 con una tarjeta de empresa, la pasarela se queda automáticamente entre $120 y $160 en comisiones.
- Retenciones arbitrarias y bloqueos de cuenta: si facturas a un cliente nuevo un importe mayor de lo habitual, los procesadores de pago suelen retener los fondos de 7 a 21 días hábiles mientras lo verifican.
- Exclusión geográfica: si vives en Pakistán, Filipinas, Nigeria o Argentina, las plataformas que dependen solo de Stripe o Square no te dejan cobrar.
¿Quién no necesita una pasarela de pago integrada?
Separar la facturación del cobro es una práctica habitual en los servicios profesionales de alto valor. No necesitas un procesador integrado si te encuentras en alguna de estas categorías:
- Quienes cobran por transferencia bancaria: facturas por ACH en EE. UU., SEPA en Europa, BACS en el Reino Unido o transferencia bancaria en tu país.
- Contratistas en remoto con clientes de otros países: recibes los pagos a través de Wise, Payoneer o cuentas multidivisa.
- Consultores con igualas y clientes de confianza: facturas a 15 o 30 días a empresas cuyo departamento de pagos solo paga por cheque o transferencia.
- Profesionales que cuidan su privacidad: no quieres que agregadores de pago de terceros analicen tu lista de clientes ni tus operaciones financieras.
El coste real del cobro con tarjeta (las cuentas)
Veamos cuánto dinero pierdes cuando tu app de facturas envía automáticamente los pagos de tus clientes a través de un procesador de tarjetas integrado:
- 01Con $2.000 al mes en facturación: un 2,9 % + $0,30 por factura te cuesta unos $60 al mes, o $720 al año.
- 02Con $5.000 al mes en facturación: el procesamiento te cuesta unos $150 al mes, o $1.800 al año.
- 03Con $10.000 al mes en facturación: el procesamiento se lleva unos $300 al mes, o $3.600 al año, directamente de tu margen.
En tres años como autónomo a tiempo completo, eso supone entre $2.000 y $10.000 en comisiones: el equivalente a un ordenador de gama alta nuevo o a un mes de viaje por el extranjero.
Lo que ganas al separar la facturación del cobro
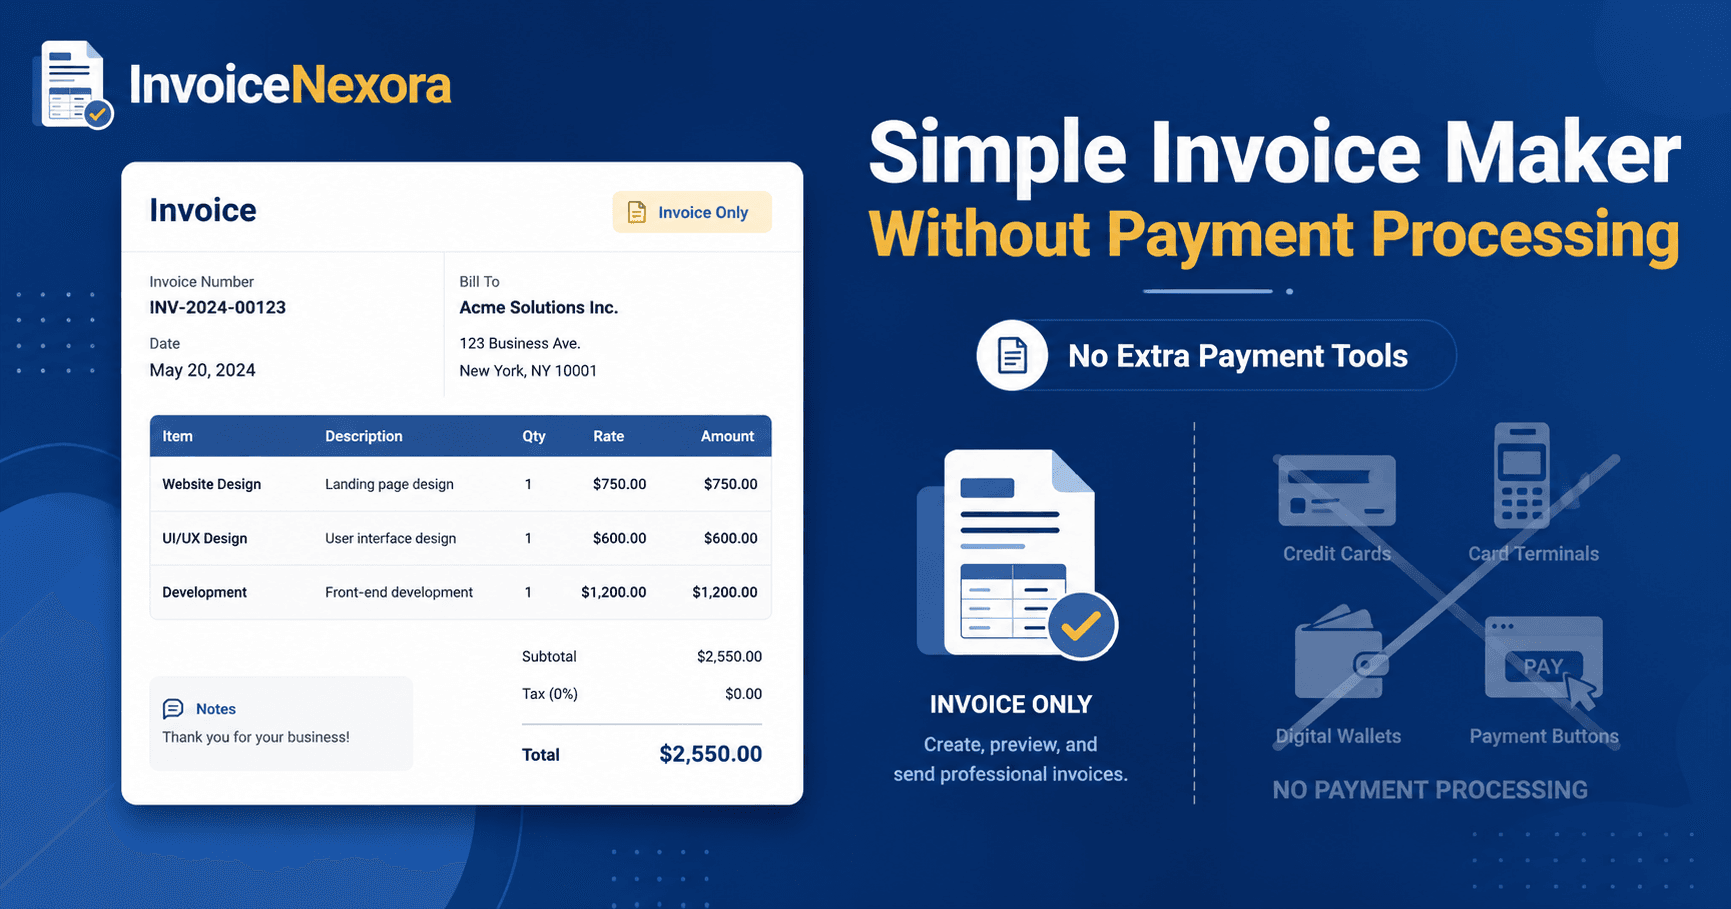
Cuando usas un generador de facturas sin pasarela, como InvoiceNexora, tu forma de trabajar se simplifica muchísimo:
- Cero verificaciones de comercio: no tienes que enviar escaneos del pasaporte, facturas de suministros ni identificaciones fiscales solo para hacer una factura.
- Cobras el 100 %: cuando un cliente te transfiere $3.000 por ACH o SEPA, recibes los $3.000 completos en tu cuenta.
- Máxima flexibilidad para el cliente: puedes ofrecer varias formas de pago directamente en el pie de la factura (por ejemplo, tu usuario de Wise, tu IBAN, un enlace de PayPal.me o una cartera de criptomonedas).
- Rapidez: redacta, personaliza y exporta una factura en 90 segundos, sin esperar a sincronizaciones ni aprobaciones de la pasarela.
Cómo mostrar las instrucciones de pago directamente en tus facturas
En InvoiceNexora puedes definir instrucciones de pago predeterminadas en las Notas o en las Condiciones de pago, y aparecerán automáticamente en todas las plantillas PDF:
- Para clientes de EE. UU. (ACH): «Pago por depósito directo ACH: Banco: JPMorgan Chase | Routing: 123456789 | Cuenta: 987654321 | Titular: Abubakar Raza Consulting».
- Para clientes de Europa y el Reino Unido: «Pago por SEPA/BACS: IBAN: GB29NWBK60161331926819 | BIC/SWIFT: NWBKGB2L».
- Para usuarios de Wise de cualquier país: «Paga directamente por transferencia de Wise a: payments@tudominio.com o wise.com/pay/me/tuusuario».
- Para monederos digitales: «Se aceptan pagos por PayPal en paypal.me/tuusuariofreelance (selecciona Amigos y familiares o asume la comisión)».
¿Cuándo SÍ conviene una app con cobro con tarjeta integrado?
Para ser justos y transparentes, el cobro con tarjeta integrado es útil en algunos contextos concretos:
- Servicios urgentes sobre el terreno: si eres cerrajero de urgencias, mecánico a domicilio o técnico de climatización y estás delante del propietario, cobrar con tarjeta al momento acercando el móvil es fundamental.
- Ventas impulsivas a particulares: si vendes servicios de importe bajo a clientes que no quieren entrar en la banca online, el botón de pago con tarjeta aumenta la conversión inmediata.
Sin embargo, si prestas servicios profesionales, B2B o como autónomo, una app de facturas sin pasarela de pago te ahorra miles de dólares y te da el control total de tu dinero.
Descarga la app
Envía facturas profesionales con tu marca en menos de un minuto.
Facturación desde el móvil para autónomos y pequeñas empresas. Plantillas, clientes, multimoneda y un seguimiento claro de los cobros, todo desde tu teléfono. Este artículo es solo el plan. La app es el atajo.