Ouvrez presque n'importe quelle appli de facturation moderne : l'inscription ressemble moins à un éditeur de documents qu'à une demande d'ouverture de compte marchand. On vous demande vos numéros d'immatriculation, la vérification de votre compte bancaire, l'acceptation des conditions de Stripe Connect et la configuration du paiement par carte avant même de saisir votre première ligne.
Pourquoi tant d'applis de facturation vous imposent-elles le traitement des paiements ? Parce que les éditeurs touchent des marges importantes quand vos clients paient par carte. Mais pour les consultants indépendants, les développeurs à distance et les freelances internationaux, le paiement intégré crée souvent des frais inutiles, des blocages de compte et des complications de conformité.
Le problème : les applis qui vous imposent le traitement des paiements
Des plateformes comme Invoice Simple, Wave et Square ont réorienté leur modèle économique vers le traitement des transactions. Quand l'appli de facturation contrôle le circuit de paiement :
- Configuration obligatoire de la passerelle : impossible de générer ou d'envoyer une facture tant que votre compte marchand n'a pas passé les contrôles d'identité automatisés (KYC).
- Prélèvement automatique de 3 % : si un client règle une facture de 4 000 $ avec une carte d'entreprise, la passerelle retient automatiquement 120 à 160 $ de frais.
- Réserves et gels de compte arbitraires : si vous facturez un montant inhabituellement élevé à un nouveau client, les prestataires de paiement bloquent souvent les fonds 7 à 21 jours ouvrés le temps de vérifier.
- Exclusion géographique : si vous vivez au Pakistan, aux Philippines, au Nigeria ou en Argentine, les plateformes liées à Stripe ou Square ne vous permettent tout simplement pas d'encaisser.
Qui n'a pas besoin d'un traitement des paiements intégré ?
Séparer la facturation de l'encaissement est une pratique courante dans les services professionnels à forte valeur. Vous n'avez pas besoin d'un prestataire intégré si vous êtes dans l'un de ces cas :
- Vous êtes payé par virement : ACH aux États-Unis, SEPA en Europe, BACS au Royaume-Uni ou virement bancaire dans votre pays.
- Vous êtes prestataire à distance à l'international : vous recevez les fonds via Wise, Payoneer ou un compte multidevise.
- Vous êtes consultant au forfait ou avec des clients de confiance : vous facturez à 15 ou 30 jours et les services comptables paient uniquement par virement ou chèque.
- Vous tenez à la confidentialité : vous ne voulez pas que des agrégateurs de paiement tiers épluchent votre fichier clients ou vos transactions.
Le vrai coût du paiement par carte (le calcul)
Voyons combien vous perdez quand votre appli de facturation fait automatiquement transiter les paiements clients par un traitement de carte intégré :
- 01Pour 2 000 $/mois facturés : 2,9 % + 0,30 $ par facture vous coûtent environ 60 $/mois, soit 720 $/an.
- 02Pour 5 000 $/mois facturés : le traitement vous coûte environ 150 $/mois, soit 1 800 $/an.
- 03Pour 10 000 $/mois facturés : le traitement ponctionne environ 300 $/mois, soit 3 600 $/an, directement sur votre marge.
Sur trois ans de freelance à plein temps, cela représente entre 2 000 et 10 000 $ de commissions : l'équivalent d'un poste de travail haut de gamme flambant neuf ou d'un mois de voyage à l'étranger.
Ce que vous gagnez à séparer facturation et paiement
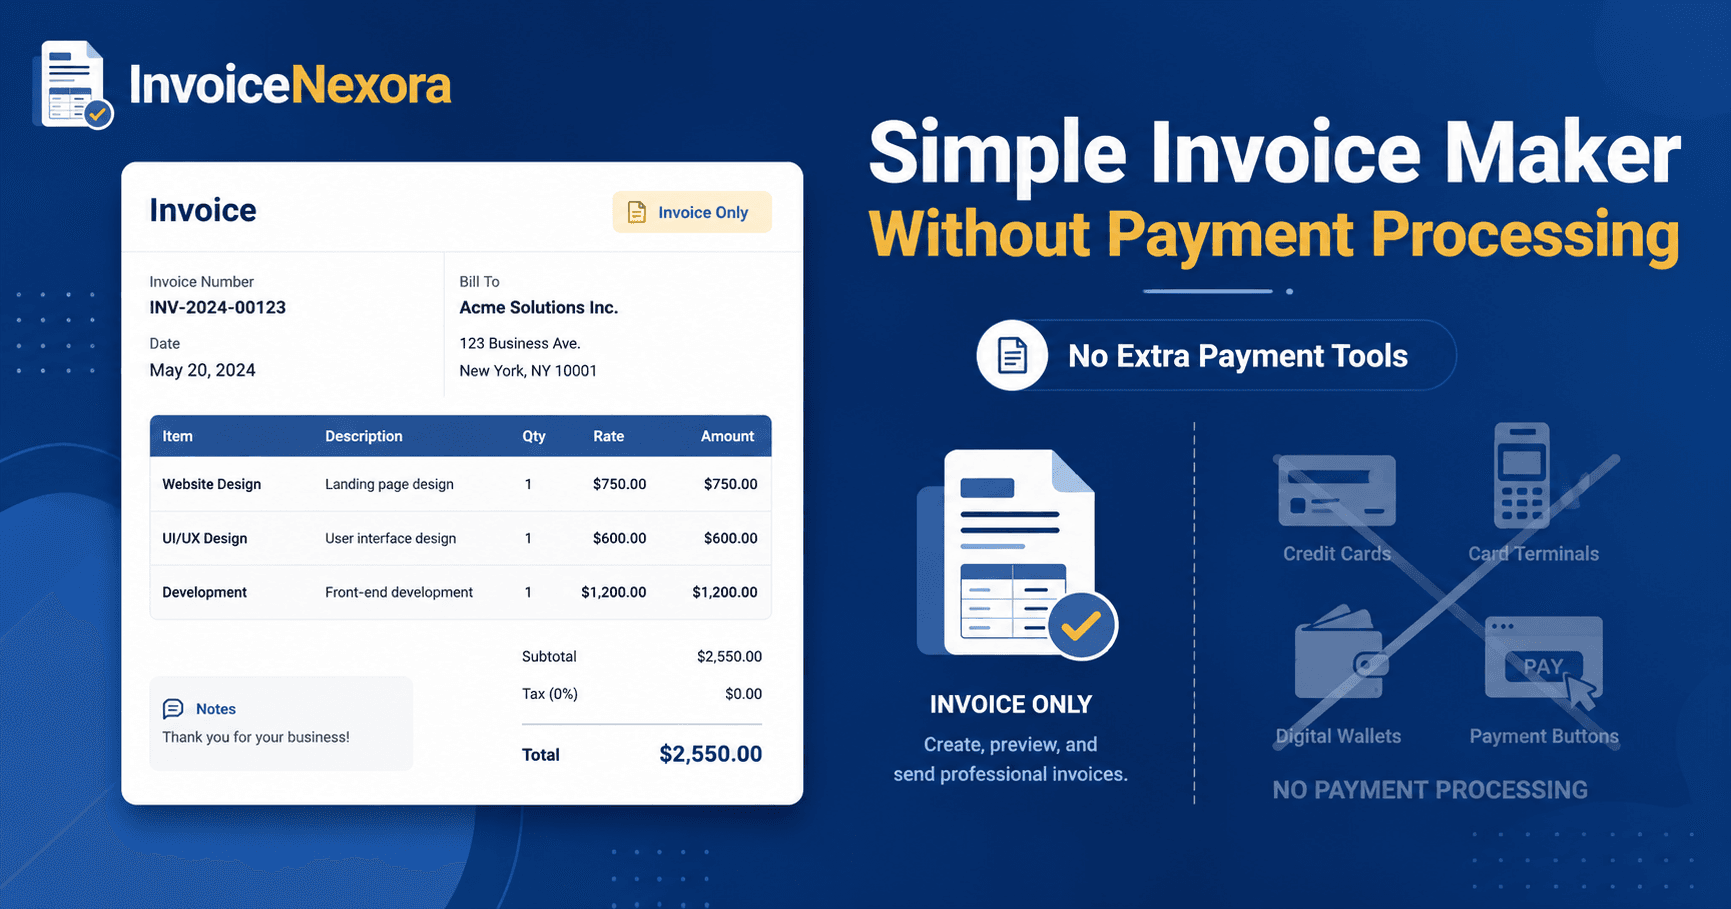
Avec un générateur dédié uniquement à la facturation comme InvoiceNexora, votre façon de travailler se simplifie nettement :
- Aucune vérification marchand : plus besoin d'envoyer passeport, justificatif de domicile ou numéro fiscal juste pour rédiger une facture.
- 100 % du paiement pour vous : quand un client vous vire 3 000 $ par ACH ou SEPA, vous recevez bien 3 000 $ sur votre compte.
- Une flexibilité maximale pour le client : vous proposez plusieurs moyens de paiement en bas de facture (identifiant Wise, IBAN, lien PayPal.me ou portefeuille crypto).
- La rapidité : rédigez, personnalisez et exportez une facture en 90 secondes, sans attendre de synchronisation ni de validation de compte.
Comment afficher les instructions de paiement directement sur vos factures
Dans InvoiceNexora, vous définissez des instructions de paiement par défaut dans la section Notes ou Conditions de paiement ; elles apparaissent automatiquement sur chaque modèle PDF :
- Pour les clients américains (ACH) : 'Paiement par dépôt direct ACH : Banque : JPMorgan Chase | Routing : 123456789 | Compte : 987654321 | Nom : Abubakar Raza Consulting'.
- Pour les clients européens et britanniques : 'Paiement par SEPA/BACS : IBAN : GB29NWBK60161331926819 | BIC/SWIFT : NWBKGB2L'.
- Pour les utilisateurs de Wise à l'international : 'Payez directement par virement Wise à : payments@yourdomain.com ou wise.com/pay/me/yourhandle'.
- Pour les portefeuilles numériques : 'Paiements PayPal acceptés sur paypal.me/yourfreelancehandle (choisissez Entre proches ou prenez les frais à votre charge)'.
Quand FAUT-IL utiliser une appli avec paiement par carte intégré ?
Pour être juste et transparent, le paiement par carte intégré a de la valeur dans certains contextes précis :
- Interventions d'urgence : si vous êtes serrurier d'urgence, mécanicien à domicile ou technicien en climatisation face au propriétaire, encaisser la carte instantanément sur votre téléphone est essentiel.
- Achats d'impulsion de particuliers : si vous vendez des services peu coûteux à des particuliers qui ne veulent pas se connecter à leur banque, un bouton de paiement par carte augmente la conversion immédiate.
Mais si vous fournissez des services professionnels, B2B ou freelance, un générateur de factures sans traitement des paiements vous fait économiser des milliers de dollars tout en vous laissant le contrôle total de vos fonds.
Téléchargez l’application
Envoyez des factures professionnelles à vos couleurs en moins d’une minute.
La facturation mobile pour les indépendants et les petites entreprises. Modèles, clients, multidevise et suivi clair des paiements — depuis votre téléphone. Cet article, c’est le plan. L’application, c’est le raccourci.