Öffnen Sie fast jede moderne Rechnungs-App, und die Einrichtung wirkt weniger wie ein Dokumenteditor als wie ein Antrag auf ein Händlerkonto. Sie sollen Handelsregisternummern angeben, Ihre Bankverbindung verifizieren, den Bedingungen von Stripe Connect zustimmen und die Kartenzahlung einrichten – noch bevor Sie die erste Position eintippen können.
Warum drängen so viele Rechnungs-Apps Ihnen die Zahlungsabwicklung auf? Weil Softwareanbieter kräftig mitverdienen, wenn Ihre Kunden per Kreditkarte zahlen. Für unabhängige Berater, Remote-Entwickler und internationale Freelancer bringt eingebaute Zahlungsabwicklung aber oft unnötige Kosten, Kontosperren und Compliance-Aufwand.
Das Problem: Rechnungs-Apps, die Sie zur Zahlungsabwicklung zwingen
Plattformen wie Invoice Simple, Wave und Square haben ihr Geschäftsmodell auf Transaktionsabwicklung umgestellt. Wenn die Rechnungs-App den Zahlungsweg kontrolliert:
- Pflicht-Einrichtung des Zahlungsanbieters: Sie können keine Rechnung erstellen oder versenden, bevor Ihr Händlerkonto die automatisierte Identitätsprüfung (KYC) bestanden hat.
- Automatischer Abzug von 3 %: Zahlt ein Kunde eine Projektrechnung über 4.000 $ mit Firmenkreditkarte, zieht der Anbieter automatisch 120 bis 160 $ Gebühren ab.
- Willkürliche Rückbehalte und Kontosperren: Stellen Sie einem neuen Kunden einen ungewöhnlich hohen Betrag in Rechnung, halten Zahlungsanbieter das Geld oft 7 bis 21 Werktage zur Prüfung zurück.
- Geografischer Ausschluss: Wer in Pakistan, auf den Philippinen, in Nigeria oder Argentinien lebt, kann über Plattformen, die fest an Stripe oder Square gebunden sind, oft gar keine Zahlungen empfangen.
Wer braucht keine gebündelte Zahlungsabwicklung?
Rechnungsstellung und Zahlungseinzug zu trennen, ist bei hochwertigen professionellen Dienstleistungen üblich. Sie brauchen keinen integrierten Zahlungsanbieter, wenn Sie zu einer dieser Gruppen gehören:
- Sie rechnen per Überweisung ab: ACH in den USA, SEPA in Europa, BACS in Großbritannien oder Banküberweisung im eigenen Land.
- Sie arbeiten remote für Auslandskunden: Sie empfangen Geld über Wise, Payoneer oder Mehrwährungskonten.
- Sie sind Berater mit Retainern und vertrauensvollen Kunden: Sie rechnen mit 15 oder 30 Tagen Zahlungsziel ab, und die Kreditorenabteilung zahlt ausschließlich per Überweisung oder Scheck.
- Ihnen ist Datenschutz wichtig: Sie wollen nicht, dass Zahlungsaggregatoren Ihre Kundenliste oder Finanztransaktionen durchleuchten.
Was Kartenzahlungen wirklich kosten (die Rechnung)
So viel Geld geben Sie ab, wenn Ihre Rechnungs-App Kundenzahlungen automatisch über eine integrierte Kartenabwicklung leitet:
- 01Bei 2.000 $/Monat Umsatz: 2,9 % + 0,30 $ pro Rechnung kosten Sie etwa 60 $/Monat bzw. 720 $/Jahr.
- 02Bei 5.000 $/Monat Umsatz: Die Abwicklung kostet Sie etwa 150 $/Monat bzw. 1.800 $/Jahr.
- 03Bei 10.000 $/Monat Umsatz: Die Abwicklung zieht etwa 300 $/Monat bzw. 3.600 $/Jahr direkt von Ihrer Marge ab.
Über drei Jahre Vollzeit-Freelancing summiert sich das auf 2.000 bis 10.000 $ an Transaktionsgebühren – so viel wie ein brandneuer High-End-Arbeitsplatzrechner oder ein Monat Reisen im Ausland.
Was Sie gewinnen, wenn Sie Rechnung und Zahlung trennen
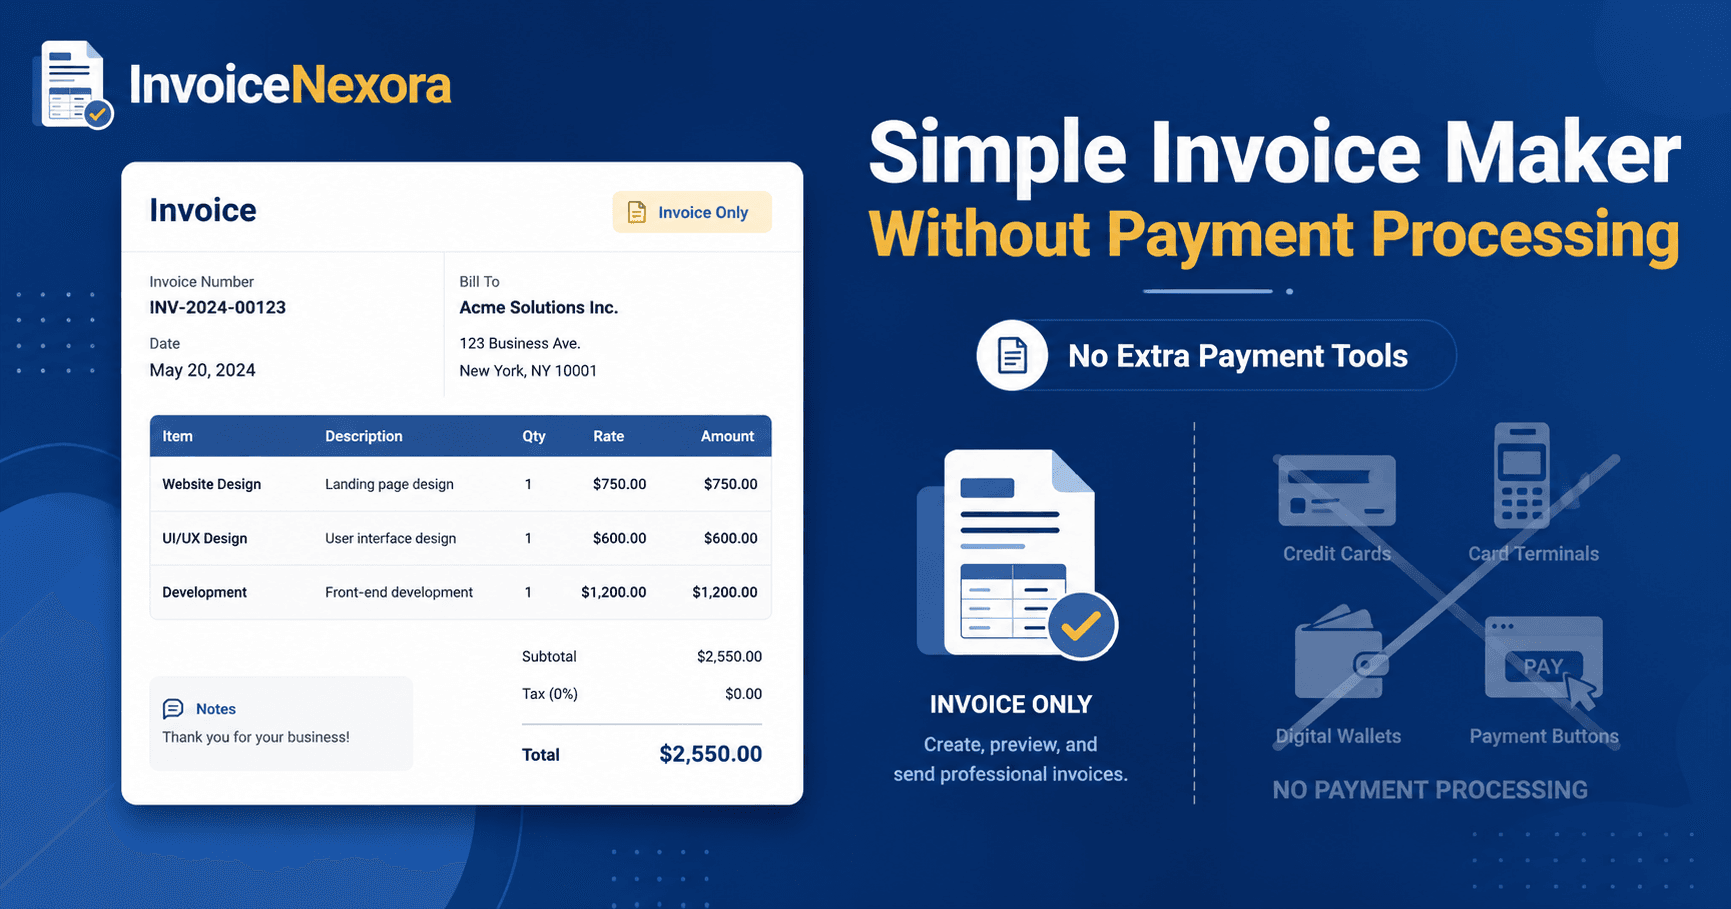
Mit einem reinen Rechnungsprogramm wie InvoiceNexora wird Ihr Ablauf deutlich einfacher:
- Keine Händlerverifizierung: Sie müssen weder Reisepass noch Stromrechnung oder Steuernummer hochladen, nur um eine Rechnung zu entwerfen.
- 100 % der Zahlung bleiben bei Ihnen: Überweist ein Kunde 3.000 $ per ACH oder SEPA, kommen die vollen 3.000 $ auf Ihrem Konto an.
- Maximale Flexibilität für Kunden: Sie bieten in der Fußzeile mehrere Zahlungswege an (etwa Wise-Handle, IBAN, PayPal.me-Link oder Krypto-Wallet).
- Tempo: Rechnung in 90 Sekunden entwerfen, anpassen und exportieren – ohne auf Synchronisierung oder Kontofreigaben zu warten.
So geben Sie Zahlungshinweise direkt auf der Rechnung an
In InvoiceNexora legen Sie Standard-Zahlungshinweise im Bereich Notizen oder Zahlungsbedingungen fest; sie erscheinen automatisch auf jeder PDF-Vorlage:
- Für Kunden in den USA (ACH): 'Zahlung per ACH-Direktüberweisung: Bank: JPMorgan Chase | Routing: 123456789 | Konto: 987654321 | Name: Abubakar Raza Consulting'.
- Für Kunden in Europa und Großbritannien: 'Zahlung per SEPA/BACS: IBAN: GB29NWBK60161331926819 | BIC/SWIFT: NWBKGB2L'.
- Für internationale Wise-Nutzer: 'Zahlen Sie direkt per Wise-Überweisung an: payments@yourdomain.com oder wise.com/pay/me/yourhandle'.
- Für digitale Wallets: 'PayPal-Zahlungen an paypal.me/yourfreelancehandle (bitte „Freunde und Familie“ wählen oder die Gebühr übernehmen)'.
Wann SOLLTEN Sie eine App mit integrierter Kartenzahlung nutzen?
Fairerweise: In bestimmten Geschäftssituationen ist integrierte Kartenzahlung wertvoll:
- Notdienste vor Ort: Wenn Sie als Schlüsselnotdienst, mobiler Mechaniker oder Heizungs- und Klimatechniker beim Hausbesitzer stehen, ist die sofortige Kartenzahlung per Handy entscheidend.
- Spontankäufe von Privatkunden: Wenn Sie günstige Leistungen an Verbraucher verkaufen, die sich nicht ins Onlinebanking einloggen wollen, steigert ein Karten-Button die sofortige Abschlussquote.
Wenn Sie aber professionelle, B2B- oder Freelance-Leistungen erbringen, spart Ihnen ein Rechnungsprogramm ohne Zahlungsabwicklung Tausende Dollar – und Sie behalten die volle Kontrolle über Ihr Geld.
App herunterladen
Senden Sie professionelle Rechnungen mit Ihrem Branding in unter einer Minute.
Rechnungen vom Smartphone für Selbstständige und kleine Unternehmen. Vorlagen, Kunden, mehrere Währungen und klare Zahlungsübersicht – alles auf dem Smartphone. Dieser Artikel ist der Plan. Die App ist die Abkürzung.